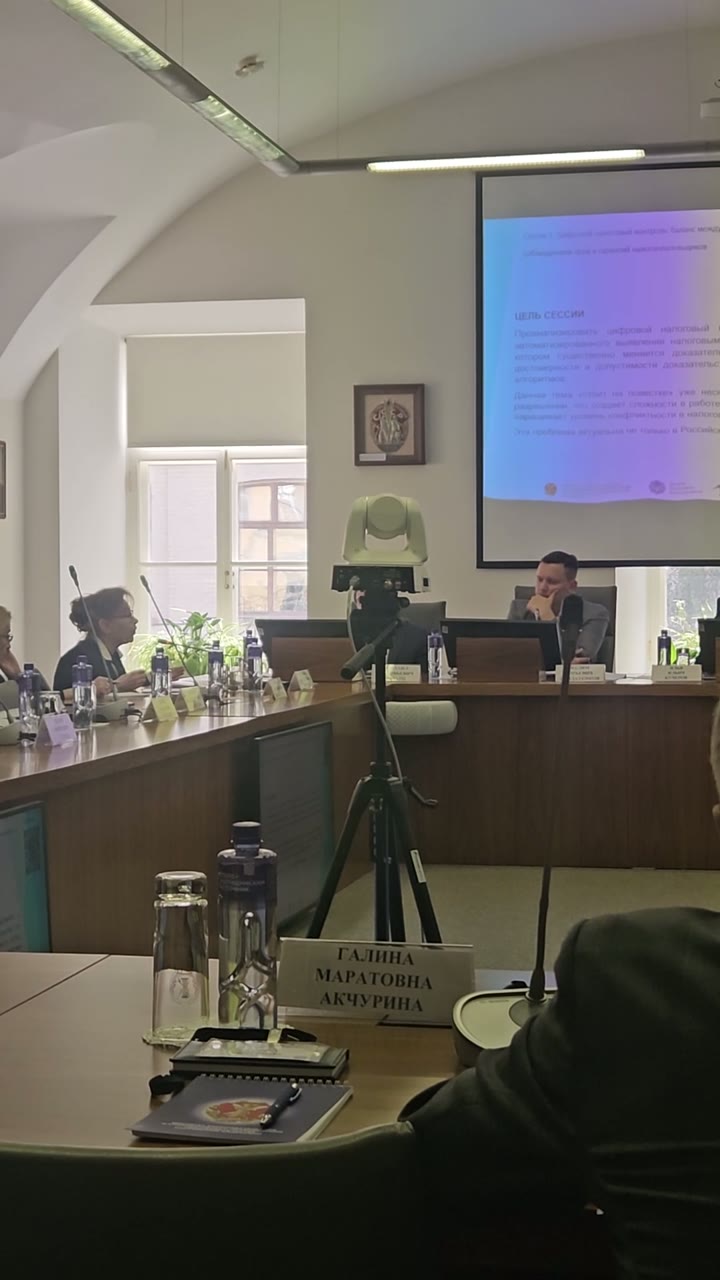
На налоговом конгрессе выступила Татьяна Васильевна Иоффе — Заместитель Председателя Правления, Директор Союза «ПНК». В центре внимания — баланс между цифрой и словом, риски искусственного интеллекта в налоговом администрировании, производные доказательства и качество акта налоговой проверки.
В своём выступлении Татьяна Васильевна подняла ключевой вопрос современного налогового контроля: что происходит, когда цифровые алгоритмы и маркеры налоговых рисков начинают противопоставляться живому слову, объяснению и состязательности процесса.
«Искусственный интеллект решил, что все налогоплательщики недобросовестные, потому что маркеры носят отрицательный характер. Нужно ли строго следовать этим маркерам, которые были зашиты человеком?» — поставила вопрос спикер. По её мнению, задача не в том, чтобы слепо следовать алгоритму, а в том, чтобы искать источники и способы формирования выводов.
Производные доказательства: судьи разделились
Татьяна Иоффе отметила, что производных доказательств становится всё больше. Однако их достоверность вызывает споры. Даже судейское сообщество разделилось: часть судей считает такие сведения достоверными и опирается на них, часть — сомневается и требует алгоритма расшифровки того, как именно сформировано производное доказательство.
«Ожидания налоговых органов — раннее раскрытие информации. Ожидания налогоплательщиков — раскрытие источников и способов формирования производных доказательств», — подчеркнула спикер. По её словам, именно в этом сегодня лежит точка напряжения.
«Давайте вернёмся к печке»
Ссылаясь на слова Ольги Александровны Виноградовой, Татьяна Васильевна призвала вернуться к исходной точке — к акту налоговой проверки и письменным возражениям.
Она напомнила, что способы представления письменных возражений закреплены в пункте 6 статьи 100 и пункте 6.2 статьи 101 НК РФ, а также в недавних законодательных изменениях. При этом структурированные требования к содержанию акта налоговой проверки детализированы в приказе ФНС России от 07.11.2018 (приложение № 28).
«Если никто не поленится и посмотрит эти требования к акту, плакать хочется. Вводная часть, содержательная часть — это сочинение на вольную тему, а не акт налоговой проверки», — сказала Иоффе. По её мнению, акт должен содержать не предположения, а факты: какие нарушения обнаружены и на каких фактах основано доказывание.
«Производное доказательство сформировалось не из воздуха, не из предположений, а из фактов. И это те самые факты, которые должны быть изложены в акте», — подчеркнула она.
Права и обязанности должны корреспондировать
Татьяна Васильевна обратила внимание на базовый юридический принцип: права и обязанности должны корреспондировать друг другу. Если налоговый орган ожидает детальное и качественное возражение, то налогоплательщик вправе получить акт, на который можно содержательно возразить.
«Право потребовать наше детальное и качественное возражение должно опираться на соответствующее право налогоплательщика получить качественный акт», — отметила спикер.
Новый виток конфликтности
Иоффе напомнила, что два года Федеральная налоговая служба целенаправленно занималась снижением налоговой конфликтности. Диалог начался, но цифровизация создаёт новый виток напряжения.
«Я никогда не хочу сказать о налоговых органах плохо. Это служба, которая прекрасно выполняет свои функции. Но есть разрыв между центральным аппаратом и тем, что происходит на земле — в подготовленности и целевых установках», — сказала она.
По её словам, именно поэтому так важно сегодня говорить о качестве акта, качестве возражений и раннем раскрытии информации.
Международный контекст
Татьяна Иоффе также анонсировала участие представителей в конференции Ассоциации налоговых консультантов азиатского региона, которая пройдёт с 9 по 12 ноября. Там тема цифрового налогового контроля будет обсуждаться через призму устойчивости, ответственности и переосмысления.
«Может быть, и нам стоит отталкиваться от переосмысления», — предложила она.
Главный вывод
Выступление Татьяны Иоффе — это призыв вернуться к точке А: к акту налоговой проверки, к фактам, к прозрачности алгоритмов и к содержательному диалогу между налогоплательщиком и налоговым органом.
«Давайте вернёмся к печке. Если попробовать поработать с актом, если качество возражений будет высоким, это хорошая история для того, чтобы не было проблем и чтобы потом не приходить через должников», — резюмировала спикер.